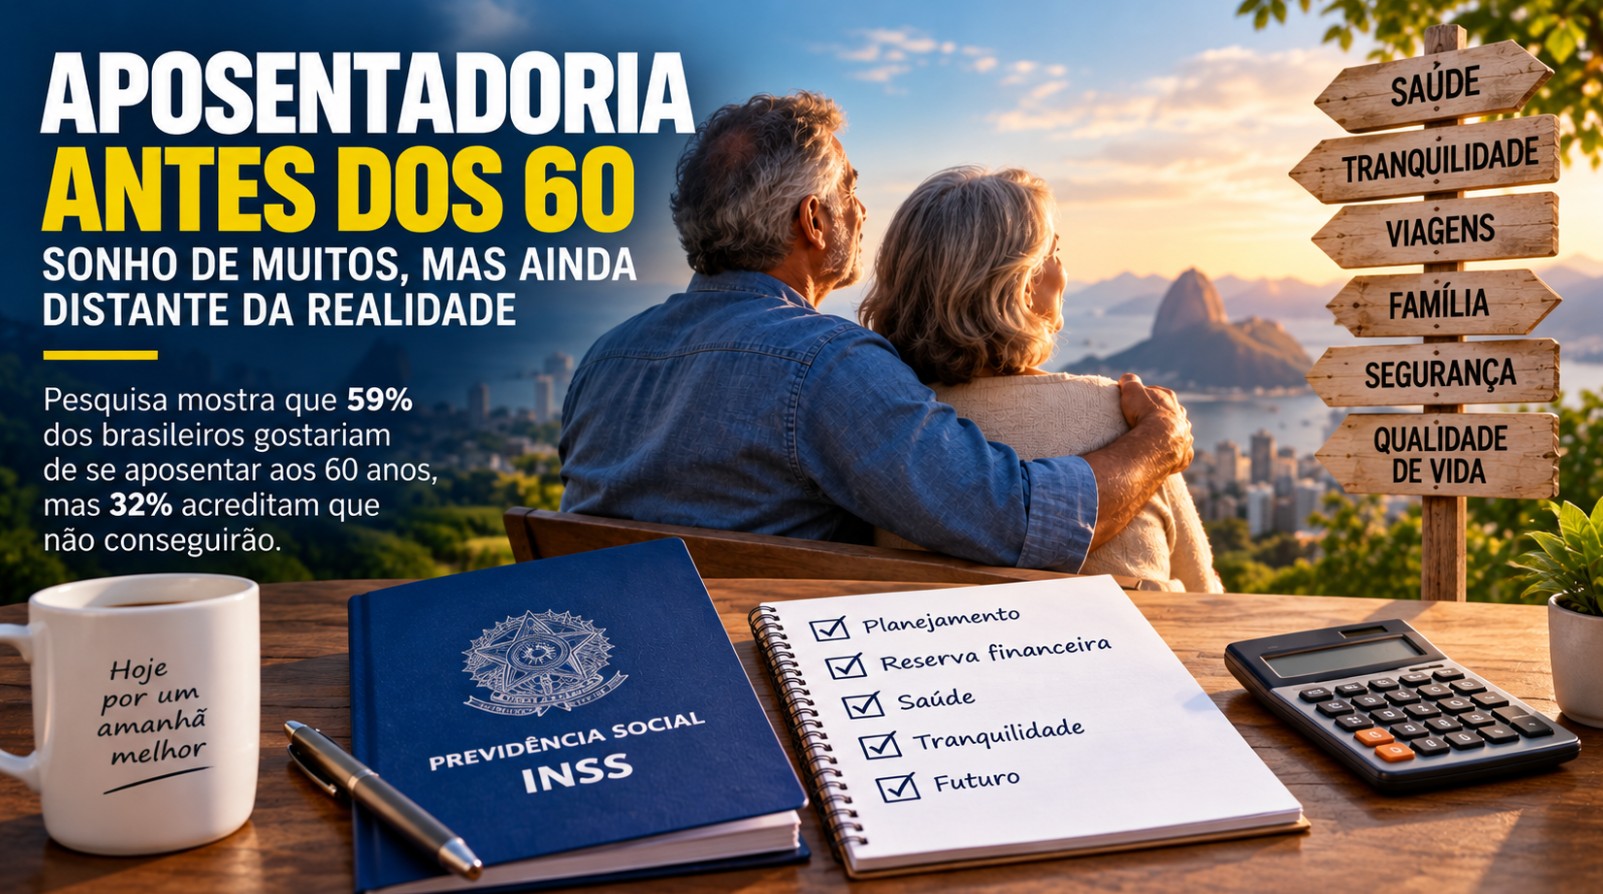
A aposentadoria antes dos 60 continua sendo um objetivo para muitos brasileiros, mas está distante da realidade previdenciária e financeira da maior parte dos trabalhadores. Uma pesquisa encomendada pela Federação Nacional de Previdência Privada e Vida (Fenaprevi) ao Datafolha mostra que 59% dos entrevistados que ainda estão no mercado de trabalho gostariam de se aposentar aos 60 anos. Ao mesmo tempo, 32% acreditam que não conseguirão parar nessa idade.
O levantamento ouviu 1.908 pessoas em todo o país entre 8 e 16 de julho de 2026. Os resultados indicam uma diferença importante entre o desejo de deixar o trabalho e as condições necessárias para transformar esse plano em realidade. A idade pretendida é influenciada pela expectativa de qualidade de vida, enquanto a idade provável depende de regras previdenciárias, tempo de contribuição, renda acumulada e capacidade de manter as despesas durante a velhice.
O sonho de parar aos 60 não significa aposentadoria antes dessa idade
Embora o debate público frequentemente trate do desejo de se aposentar antes dos 60 anos, o dado central da pesquisa é que a maior parcela dos entrevistados gostaria de chegar à aposentadoria aos 60. A pesquisa também mostra que apenas 28% acreditam que conseguirão parar de trabalhar ainda na faixa dos 50 anos.
Entre os participantes, 11% afirmaram acreditar que nunca conseguirão se aposentar, enquanto 12% disseram não ter intenção de pedir o benefício. O conjunto dos números revela que a aposentadoria deixou de ser percebida apenas como uma escolha individual. Para muitos trabalhadores, ela está condicionada à permanência no mercado, à continuidade das contribuições e à necessidade de preservar alguma renda depois do fim da atividade profissional.
Reforma da Previdência elevou a idade mínima
Um dos principais motivos apontados para a dificuldade de se aposentar mais cedo é a Reforma da Previdência de 2019. Para quem ingressou no mercado de trabalho depois da mudança, a idade mínima é de 62 anos para mulheres e 65 anos para homens, além do cumprimento do tempo mínimo de contribuição.
Quem já contribuía antes da reforma pode se enquadrar em regras de transição. Em 2026, por exemplo, a regra de pontos exige 103 pontos para homens e 93 para mulheres, somando idade e tempo de contribuição. Há também a transição por idade mínima, que exige 64 anos e seis meses para homens e 59 anos e seis meses para mulheres, com tempo mínimo de contribuição de 35 e 30 anos, respectivamente.
Essas regras ajudam a explicar por que o desejo de parar aos 60 anos não se converte automaticamente em direito ao benefício. A situação de cada segurado depende da data de entrada no sistema, do histórico contributivo, de períodos sem registro e da regra mais vantajosa disponível.
Dependência do INSS aumenta a vulnerabilidade
A pesquisa também evidencia a forte dependência da Previdência Social. Entre os entrevistados que já se aposentaram, 92% disseram depender do INSS como principal fonte de sustento. Entre os trabalhadores que ainda contribuem, 65% afirmaram não saber quanto receberão no futuro.
A falta de clareza sobre o valor do benefício compromete o planejamento. Sem uma estimativa realista, o trabalhador pode subdimensionar despesas futuras ou adiar decisões importantes, como a formação de uma reserva financeira, a contratação de um plano de previdência ou a reorganização do padrão de consumo.
Entre aqueles que pretendem contar com o INSS, 56% acreditam que precisarão cortar gastos para manter a vida financeira após a aposentadoria. Apenas 25% esperam preservar o padrão atual, enquanto 16% avaliam que poderão enfrentar dificuldades para se sustentar por causa do baixo valor do benefício.
Saúde e imprevistos pesam no futuro financeiro
O receio não se limita à renda mensal. Sete em cada dez entrevistados disseram ter medo de não conseguir pagar atendimento médico no futuro. Apesar disso, apenas 28% afirmaram ter adotado alguma medida preventiva para evitar ficar sem plano de saúde durante a aposentadoria.
A morte de um familiar preocupa 70% dos participantes, mas somente 22% disseram estar preparados para esse tipo de imprevisto. A possibilidade de enfrentar uma doença grave foi mencionada por 63% dos entrevistados.
Os dados indicam uma contradição recorrente: a preocupação com os riscos é ampla, mas a preparação efetiva ainda alcança uma parcela menor da população. O problema pode estar relacionado tanto à falta de informação quanto à restrição de renda. Segundo o levantamento, 42% consideram poupar ou investir a melhor forma de se prevenir, mas dois em cada dez dizem que problemas financeiros impedem a formação de reservas.
Previdência privada ainda tem baixa presença no imaginário
A previdência privada e os seguros aparecem de forma limitada quando os brasileiros são questionados sobre proteção financeira. Apenas 13% lembraram espontaneamente desses instrumentos como formas de se proteger contra imprevistos. Ao mesmo tempo, 64% afirmaram ter intenção de contratar ou renovar algum seguro ou plano de previdência privada no ano seguinte.
A diferença entre intenção e prática sugere que existe interesse, mas também barreiras de acesso, compreensão e capacidade de pagamento. O material divulgado sobre a pesquisa não detalha quanto os entrevistados pretendem investir, quais produtos conhecem ou em que medida a intenção se transforma em contratação efetiva.
O que os números mostram sobre a aposentadoria
O levantamento não indica que a maioria dos brasileiros conseguirá se aposentar antes dos 60 anos. Ele mostra, principalmente, que muitos desejam parar de trabalhar nessa idade, enquanto uma parcela expressiva reconhece que as regras do INSS e as próprias condições financeiras podem impedir o plano.
O desafio envolve três frentes: compreender as regras previdenciárias, estimar corretamente o benefício e construir fontes complementares de renda. A pesquisa também reforça que o planejamento não deve considerar apenas a data da aposentadoria, mas despesas médicas, inflação, dependência de familiares e possíveis períodos sem contribuição.
Em um sistema no qual a idade mínima e as regras de transição mudam conforme o histórico do segurado, decisões genéricas podem levar a expectativas equivocadas. Para quem pretende se aposentar, o primeiro passo é consultar o tempo de contribuição, verificar as regras aplicáveis e projetar o orçamento futuro. Sem essa análise, o desejo de parar aos 60 pode continuar sendo apenas uma meta difícil de alcançar.